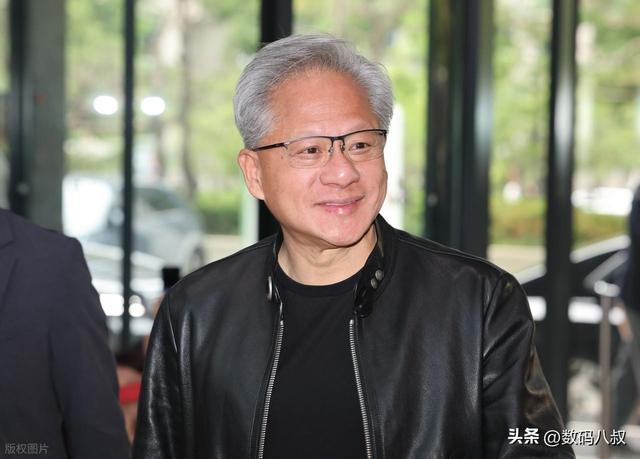
当黄仁勋在首尔三成洞的炸鸡店里与SK集团高管碰杯时,这场看似轻松的“Kkanbu聚会”,实则是全球半导体产业权力重构的关键落子。6月7日,这位英伟达CEO不仅带来了存储芯片短缺将持续数年的重磅预警,更预告了与SK集团在AI超算、CPU、新型PC及机器人技术的深度合作。随着研发中心落地韩国的计划曝光,以及三星、SK海力士成为下一代Vera Rubin平台的核心供应商,一个由英伟达主导、韩国企业深度参与的“AI芯片生态联盟”正浮出水面。这不是简单的商业合作,而是一场关乎技术标准制定权、供应链主导权的产业革命——当需求爆发撞上供应链瓶颈,当算力竞赛升级为生态竞争,全球芯片业的游戏规则,正在被重新书写。
正文:黄仁勋的“韩国棋局”:一场芯片产业的生态重构革命
一、合作的本质:从技术协同到“生态联盟”的深度绑定
黄仁勋与崔泰源的“交杯酒”,喝的远不止商业情谊。根据韩国媒体披露,双方合作将覆盖“人工智能超级计算机、中央处理器、新型个人电脑以及机器人技术”四大领域,而这每一个领域,都指向英伟达构建“AI技术生态帝国”的核心战略。
以AI超算为例,其核心瓶颈正是存储芯片——尤其是高带宽存储器(HBM)。作为英伟达HBM的主要供应商,SK海力士上个月市值突破1万亿美元,与三星、美光共同垄断全球HBM市场。黄仁勋此次访韩,本质是为下一代Vera Rubin平台锁定关键供应链:三大存储巨头已获准供应该平台所需的最尖端HBM,而SK海力士作为“近水楼台”,无疑将获得更深度的技术协同。这种绑定不是简单的“买与卖”,而是“技术标准共建”——英伟达定义算力需求,SK海力士据此优化HBM设计,形成“需求-研发-制造”的闭环。
再看机器人技术,这正是英伟达“物理AI”战略的关键落子。韩国在工业机器人领域全球领先(现代机器人市占率超10%),而英伟达的Isaac Sim仿真平台需要真实制造业场景的数据支撑。双方合作将推动“虚拟仿真+实体制造”的融合,这种技术协同一旦落地,可能重新定义工业机器人的智能化标准。
从HBM到机器人,这场合作的底层逻辑清晰:英伟达通过输出技术标准和算力需求,将韩国企业纳入其生态体系;而韩国企业则借助英伟达的AI霸权,从“芯片制造商”升级为“技术规则参与者”。这种“双向奔赴”,远比单次订单更具战略价值。
二、存储短缺的真相:需求井喷与供应链的“慢变量”困局
“存储芯片供应紧张将持续数年”——黄仁勋的判断并非危言耸听,而是戳破了行业的一个核心矛盾:需求爆发式增长与供应链“慢变量”之间的错配。
从需求端看,AI算力的指数级增长正在吞噬存储资源。美国银行数据显示,英伟达可触达市场将从当前Blackwell Ultra的每吉瓦400亿美元,跃升至Feynman平台的每吉瓦1000亿美元。这背后是大模型训练、自动驾驶、元宇宙等场景对存储芯片的“饥渴”:一个千亿参数的大模型训练,需要PB级存储容量;一辆L4级自动驾驶汽车,每天产生的数据量就超过10TB。这种需求不是线性增长,而是“陡峭的指数曲线”。
但供应链的响应速度却跟不上。黄仁勋点出关键:“从晶圆、封装到硅光模块等环节均供应不足”。以HBM为例,其制造需要12层堆叠工艺,良率极低(三星、SK海力士良率仅50%左右),且产线建设周期长达18-24个月;硅光模块作为AI数据中心的“高速公路”,其产能爬坡同样缓慢。更重要的是,全球晶圆制造产能集中在台积电、三星手中,而先进制程(3nm以下)产能本就紧张,优先供应GPU、CPU后,留给存储芯片的空间有限。
这种“快需求”与“慢供应”的矛盾,决定了存储短缺不是短期波动,而是产业周期的必然。黄仁勋的预警,本质是在提醒行业:不要低估AI时代的算力需求,更不要高估供应链的弹性——这场短缺,可能持续到下一个技术代际的产能释放。
三、韩国的战略跃升:从“制造工厂”到“创新枢纽”的转身
英伟达在韩设立研发中心的计划,标志着韩国半导体产业的角色正在发生质变。过去,韩国是“全球芯片制造工厂”(三星、SK海力士合计占全球存储芯片市场超60%);未来,它可能成为“AI技术创新枢纽”。
黄仁勋直言,设研发中心的原因是“人工智能、机器人技术以及先进制造业环境”。这三个关键词精准命中韩国的核心优势:半导体制造能力(存储+晶圆)、机器人产业基础(现代汽车、LG)、制造业数字化经验(三星电子工厂自动化率超95%)。英伟达研发中心落地后,将与三星、SK、现代等企业形成“技术共同体”:比如与三星合作优化3nm GPU制造工艺,与现代汽车联合开发自动驾驶芯片,与SK电讯探索AI在5G网络中的应用。
这种合作模式,让韩国从“单纯的产能提供者”升级为“技术创新参与者”。更重要的是,它可能改变全球半导体的权力格局:长期以来,美国主导芯片设计(英伟达、英特尔),台湾主导制造(台积电),韩国主导存储(三星、SK海力士)。而英伟达与韩国的深度绑定,正在模糊这种分工——韩国开始参与设计环节的标准制定,美国则更深度地介入制造端的产能协调。这种“美韩技术轴心”的强化,无疑将对全球芯片产业产生深远影响。
四、英伟达的生态霸权:定义游戏规则的“多元化之王”
美国银行称英伟达为“多元化之王”,这个评价切中要害:它的可怕之处,不在于单一产品的领先,而在于构建了一套“从算力到应用”的生态规则。
从Blackwell到Vera Rubin再到Feynman平台,英伟达每一代产品都在扩大“可触达市场”。表面看是市场规模的增长,实则是生态边界的扩张:从数据中心AI,到边缘计算,再到工业机器人、自动驾驶,英伟达正将其GPU算力渗透到每一个需要“智能”的场景。而要实现这一点,必须牢牢掌控供应链——尤其是存储、晶圆制造等关键环节。
黄仁勋此次访韩,正是生态扩张的关键一步:通过锁定HBM供应,确保AI超算的“存储引擎”不熄火;通过设立研发中心,将韩国的制造优势转化为生态落地的“试验田”;通过与SK、三星的合作,将其技术标准植入消费电子(新型PC)、工业(机器人)等新场景。这种“技术定义-供应链绑定-场景落地”的闭环,让英伟达从“芯片公司”变成了“生态规则制定者”——其他企业要么加入其生态,要么被边缘化。
结语:一场没有硝烟的“技术主权”争夺战
当黄仁勋向记者分发炸鸡,崔泰源递出HBM芯片零食袋时,这场充满烟火气的“Kkanbu聚会”,实则是全球芯片产业权力转移的缩影。存储芯片短缺的背后,是AI时代算力需求的重构;英伟达与韩国的合作,是技术生态与制造能力的深度融合;而研发中心的落地,则标志着半导体产业从“分工竞争”进入“生态竞争”的新阶段。
未来几年,全球芯片业的竞争将不再是单一产品的比拼,而是生态体系的较量。谁能定义技术标准,绑定关键供应链,渗透更多应用场景,谁就能掌握产业的“技术主权”。黄仁勋的“韩国棋局”已经落子,而这场没有硝烟的战争,才刚刚开始。对于行业而言,与其焦虑“短缺何时结束”,不如思考“如何在新生态中找到自己的位置”——毕竟,在技术革命的浪潮中,跟上规则制定者的步伐,比埋头制造更重要。
广晟优配提示:文章来自网络,不代表本站观点。